-
11월 19일 아침 뉴스|앤트로픽 공모가 83달러, FOMC 추가 인상 시사, 코스피 5,000 회복, 가계빚 2,030조, KDI 3.9%
2026. 11. 19.
목차
안녕하세요. 11월 셋째 주 목요일 아침입니다.
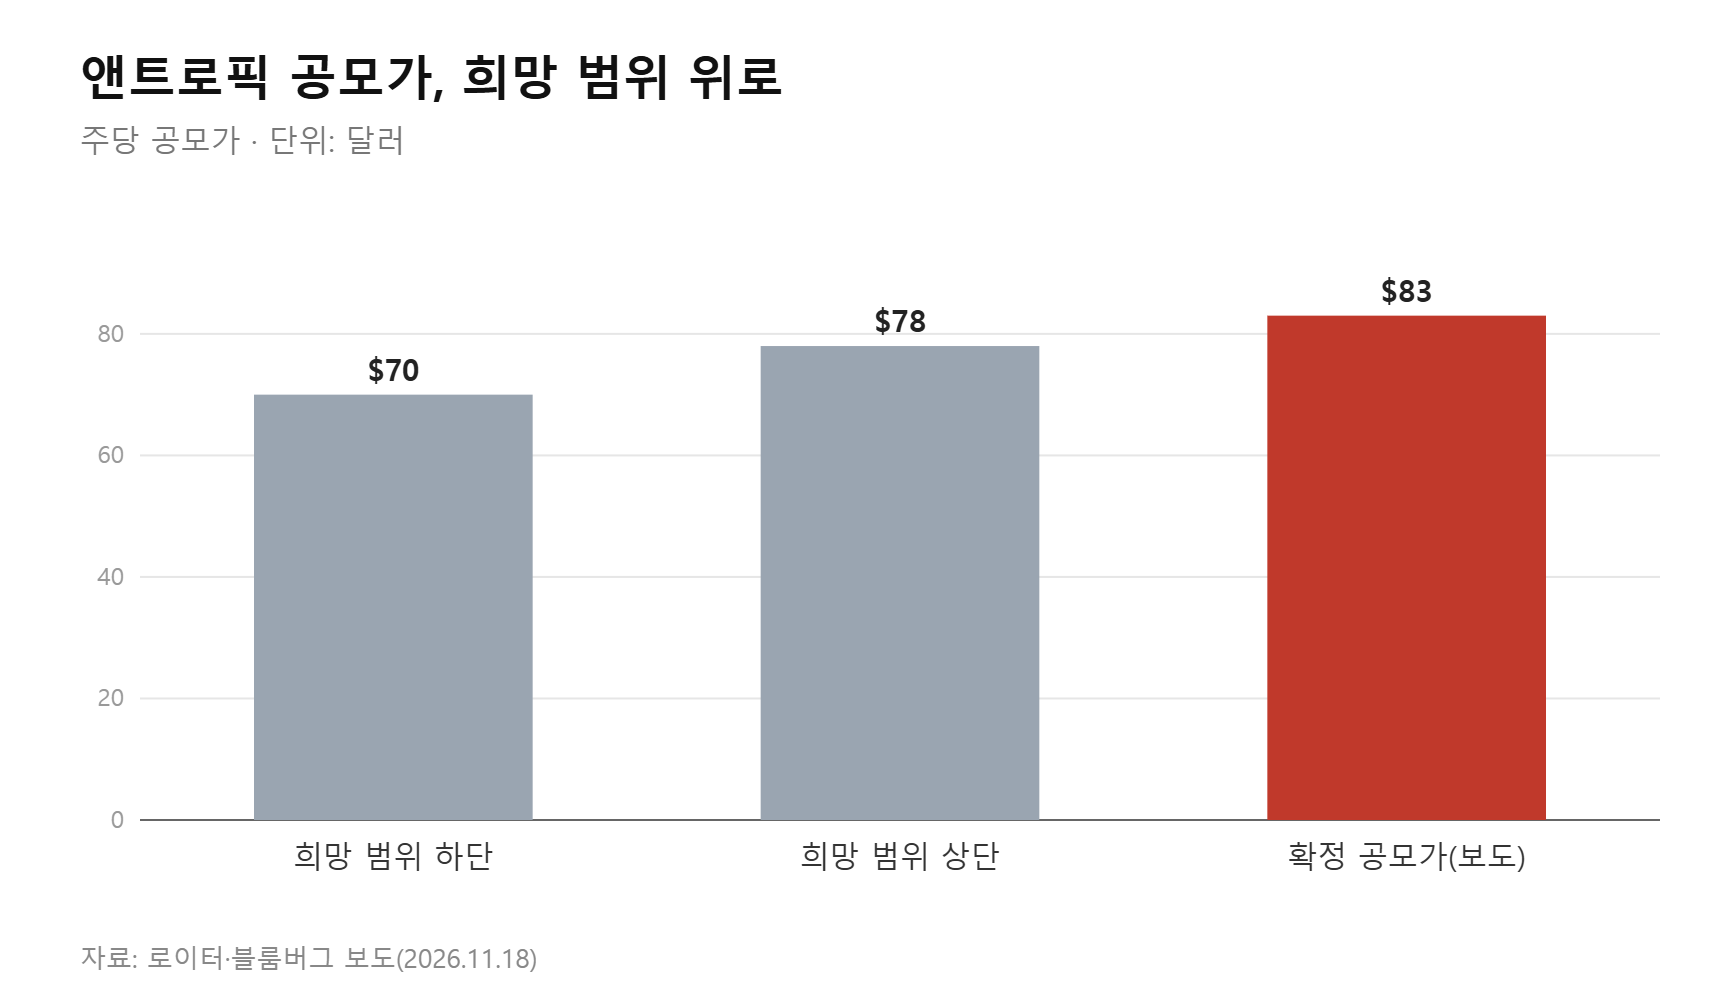
밤사이 가장 큰 소식은 앤트로픽 공모가였습니다. 희망 범위(70~78달러)보다 높은 주당 83달러로 정해졌다는 보도가 나왔고, 오늘 밤 나스닥에서 거래를 시작합니다.
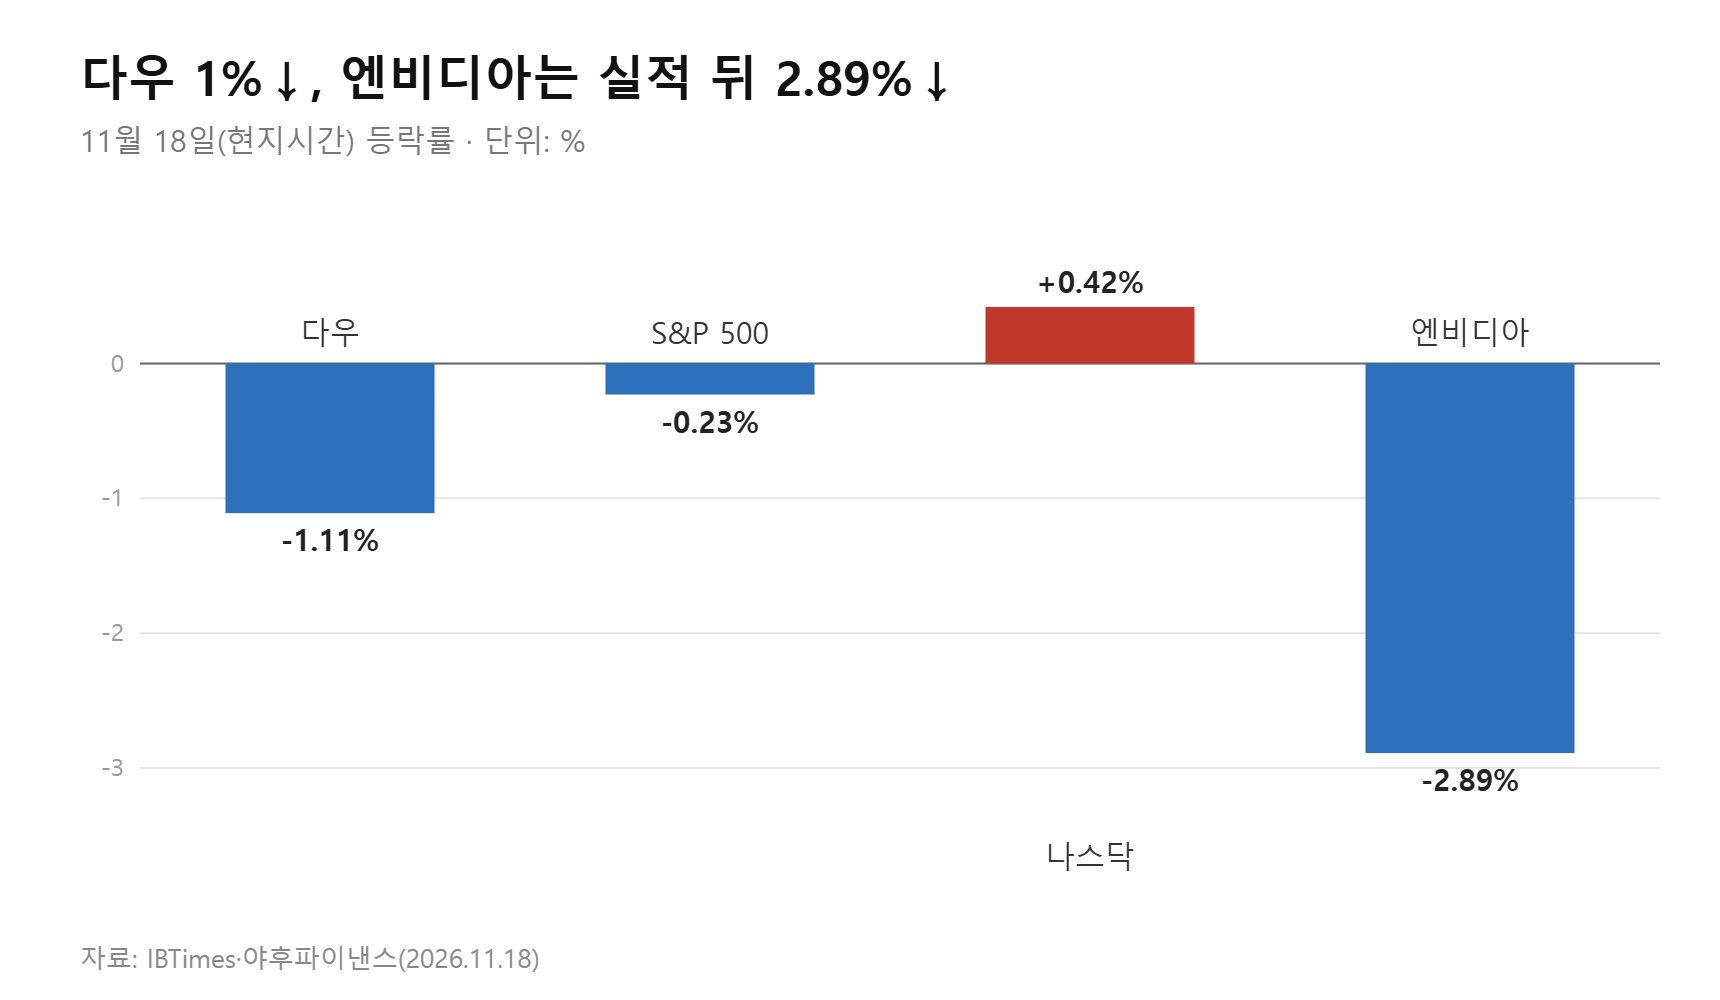
어제(18일) 코스피는 1.99% 오른 5,067.44, 코스닥은 1.96% 오른 662.81에 마감했습니다. 원·달러 환율은 5.2원 내린 1,333.0원이었습니다. 밤사이 뉴욕에서는 다우 -1.11%(50,198.17), S&P 500 -0.23%(7,323.63), 나스닥 +0.42%(24,429.88)로 엇갈렸습니다.
1. 앤트로픽 공모가 83달러, 사상 최대 IPO로 오늘 밤 상장
“공모가는 주당 83달러로, 제시했던 가격대를 웃돌았다.”
앤트로픽이 기업공개(IPO) 공모가를 희망 범위 위인 주당 83달러로 정했다고 로이터가 관계자를 인용해 보도했습니다. 조달액은 약 813억 달러로 역대 최대 규모이고, 주식은 19일 나스닥에서 'ANT'로 거래를 시작합니다.
로이터(인베스팅닷컴 게재), 2026.11.18 · 번역
블룸버그와 로이터 보도를 종합하면 조달액은 약 813억 달러로, 지금까지 최대였던 스페이스X(750억 달러)를 넘어섭니다. 기업가치는 약 1조5,000억 달러, 청약은 공모 물량의 7배가량 몰렸다고 합니다. 다만 회사의 공식 발표 전 관계자를 인용한 보도라서 최종 숫자는 조금 달라질 수 있습니다.
이 숫자가 중요한 건 AI 투자 열기가 아직 식지 않았다는 걸 보여 주기 때문입니다. 엔비디아 실적이 좋았는데도 "AI 거품" 걱정이 이어지는 상황에서, 큰돈이 여전히 AI 기업으로 몰리고 있다는 증거가 하나 더 생긴 셈이죠. 앤트로픽에 투자한 아마존 주가는 어제 3.8% 올랐습니다.
우리 증시와도 연결됩니다. 상장 첫날 주가가 공모가보다 크게 오르면 반도체·전력기기 같은 AI 인프라 종목의 투자심리가 살아날 수 있고, 반대로 약하면 "AI도 비싸다"는 목소리가 커질 수 있습니다. 첫날은 변동성이 매우 크니 따라 사는 건 조심하는 게 좋겠습니다.
봐야 할 것과 일정
오늘 밤 첫 거래가가 공모가 83달러보다 얼마나 높게 시작하는지가 AI 투자심리의 가늠자가 될 것 같습니다.
- 11월 19일(목) 밤: 앤트로픽(ANT) 나스닥 거래 시작
- 11월 25일(수) 밤 10시 30분: 미국 10월 PCE 물가·3분기 GDP 잠정치
- 12월 8~9일: 미국 FOMC
출처: 로이터·블룸버그·더넥스트웹·모틀리풀(2026.11.18)
2. FOMC 의사록 "추가 인상" 무게, 다우 561포인트↓·엔비디아 2.89%↓
“거의 모든 위원이 추가 금리 인상이 필요할 수 있다고 봤다.”
10월 FOMC 의사록에서 대부분의 위원이 추가 인상 가능성을 기본 시나리오로 본 것으로 나타났습니다. 일부는 물가 지표가 나쁘면 12월에 0.25%p보다 큰 인상도 가능하다고 밝혔습니다. 이 소식에 다우는 1.11% 내렸습니다.
모틀리풀, 2026.11.18 · 번역
10월 회의에서 연준은 기준금리를 3.75~4.00%로 묶었지만, 투표권자 2명(쿡·해먹)은 이미 0.25%p 인상을 주장했습니다. 월러 이사는 별도로 0.5%p 인상 필요성을 거론했고요. 시장은 12월 8~9일 회의에서 인상을 거의 확실한 것으로 보고 있습니다. 미국 10년물 국채 금리는 5.07%로 5%대를 이어 갔습니다.
눈에 띄는 건 엔비디아입니다. 실적이 예상을 넘었는데도 정규장에서 2.89% 내린 150.96달러로 마감했습니다. 시간외 상승분을 지키지 못한 건데, 젠슨 황 사임 이후 리더십 공백과 중국 매출 공백이 계속 발목을 잡고 있다는 해석이 많습니다. 반면 나스닥 지수는 앤트로픽 기대감과 일부 기술주 덕분에 0.42% 올랐습니다.
반가운 소식도 있습니다. 미국 원유 재고가 예상보다 훨씬 많이 늘면서 WTI가 3.2% 내린 배럴당 83.26달러로 8월 말 이후 최저를 기록했습니다. 호르무즈 해협에서는 선박 공격이 이어지고 있지만, 유가가 내려가면 물가 부담이 줄어 금리 인상 압력을 조금은 덜어 줄 수 있습니다.
봐야 할 것과 일정
오늘은 엔비디아 약세가 우리 반도체주에 얼마나 부담을 줄지, 다음 주 PCE 물가가 12월 인상 폭을 어떻게 바꿀지 보면 됩니다.
- 11월 19일(목) 밤: 미국 주간 신규 실업수당 청구 건수
- 11월 20일(금) 밤: 미시간대 소비심리지수(확정치)
- 11월 25일(수) 밤: 미국 10월 PCE 물가
출처: 모틀리풀·IBTimes·야후파이낸스·로이터(2026.11.18)
3. 코스피 하루 만에 5,000선 회복, 기관 5,118억 원 순매수
“엔비디아의 매출과 가이던스가 시장 예상을 웃돈 점은 안도할 요인이지만”
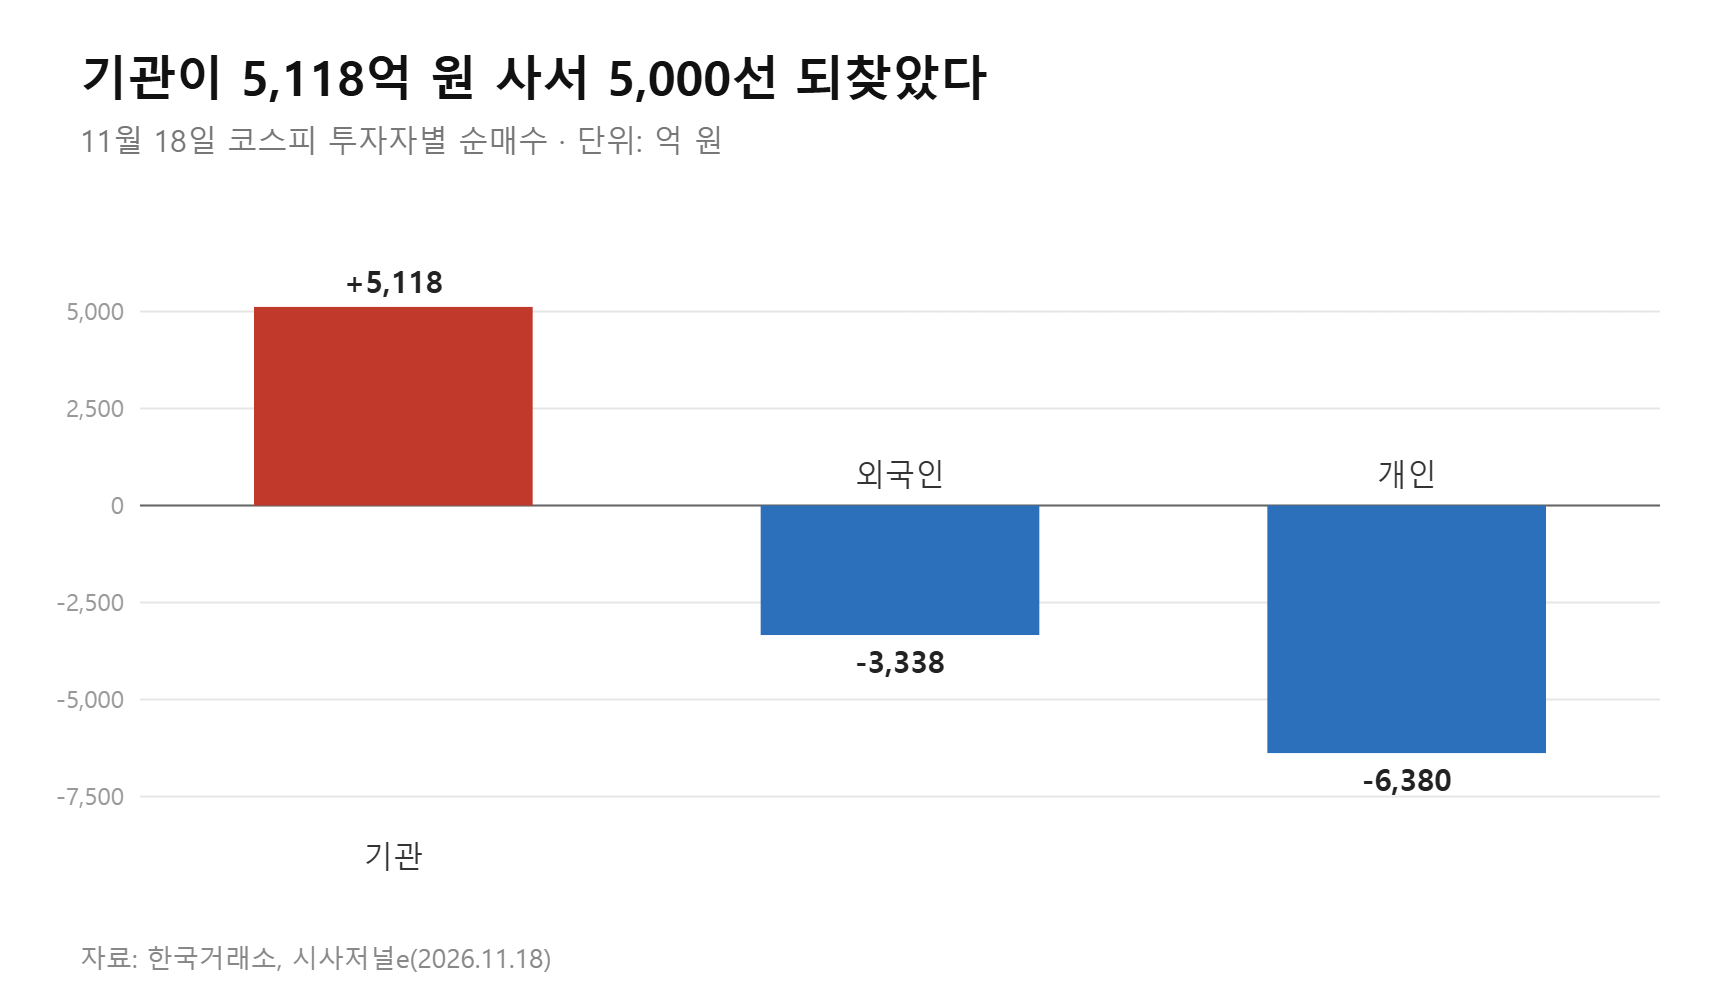
코스피가 엔비디아 실적에 힘입어 1.99% 오른 5,067.44에 마감했습니다. 장 초반 3% 넘게 올랐다가 5,000선 아래로 밀리기도 했지만, 오후 들어 기관 매수가 들어오며 다시 올라섰습니다. 전문가들은 안도감과 함께 남은 불확실성도 짚었습니다.
파이낸셜뉴스(신한투자증권 강진혁 연구원 발언), 2026.11.18
하루 사이 출렁임이 컸습니다. 장중 저점은 4,943, 고점은 5,133으로 200포인트 가까이 오르내렸습니다. 기관이 5,118억 원어치를 샀고, 외국인은 3,338억 원, 개인은 6,380억 원어치를 팔았습니다. 연속 하락은 일단 멈췄습니다.
반도체가 반등을 이끌었습니다. SK하이닉스가 4.19% 오른 114만 4,000원, 삼성전자가 2.31% 오른 19만 4,700원에 마감했고, 엔비디아에 기판·MLCC 공급을 늘린다는 소식에 삼성전기는 7.43% 뛰었습니다. 로봇 공급 계약 소식이 나온 레인보우로보틱스는 20% 넘게 올랐습니다. 환율도 5.2원 내린 1,333.0원으로 한숨 돌렸습니다.
다만 오늘은 조심스럽습니다. 밤사이 엔비디아가 2.89% 빠졌고 마이크론·인텔도 약했거든요. 외국인이 여전히 팔고 있다는 점도 부담입니다. 어제 반등이 "바닥 확인"이었는지는 외국인 매도가 멈추는지를 보고 판단하는 게 맞다고 봅니다.
봐야 할 것과 일정
오늘 장에서 5,000선을 지키는지, 외국인 순매도 규모가 줄어드는지 보세요. 연간 수출 1조 달러 돌파 소식도 곧 나올 수 있습니다.
- 11월 19일(목): 엔비디아 약세 반영 첫 거래일
- 11월 20일 전후: 연간 수출 1조 달러 돌파 예상(1~10일 기준 9,637억 달러)
- 11월 26일(목): 한국은행 기준금리 결정
출처: 파이낸셜뉴스(2026.11.18), 시사저널e(2026.11.18), 한국경제(2026.11.11)
4. 가계빚 2,030조 원 사상 최대, 증가 폭은 크게 줄어
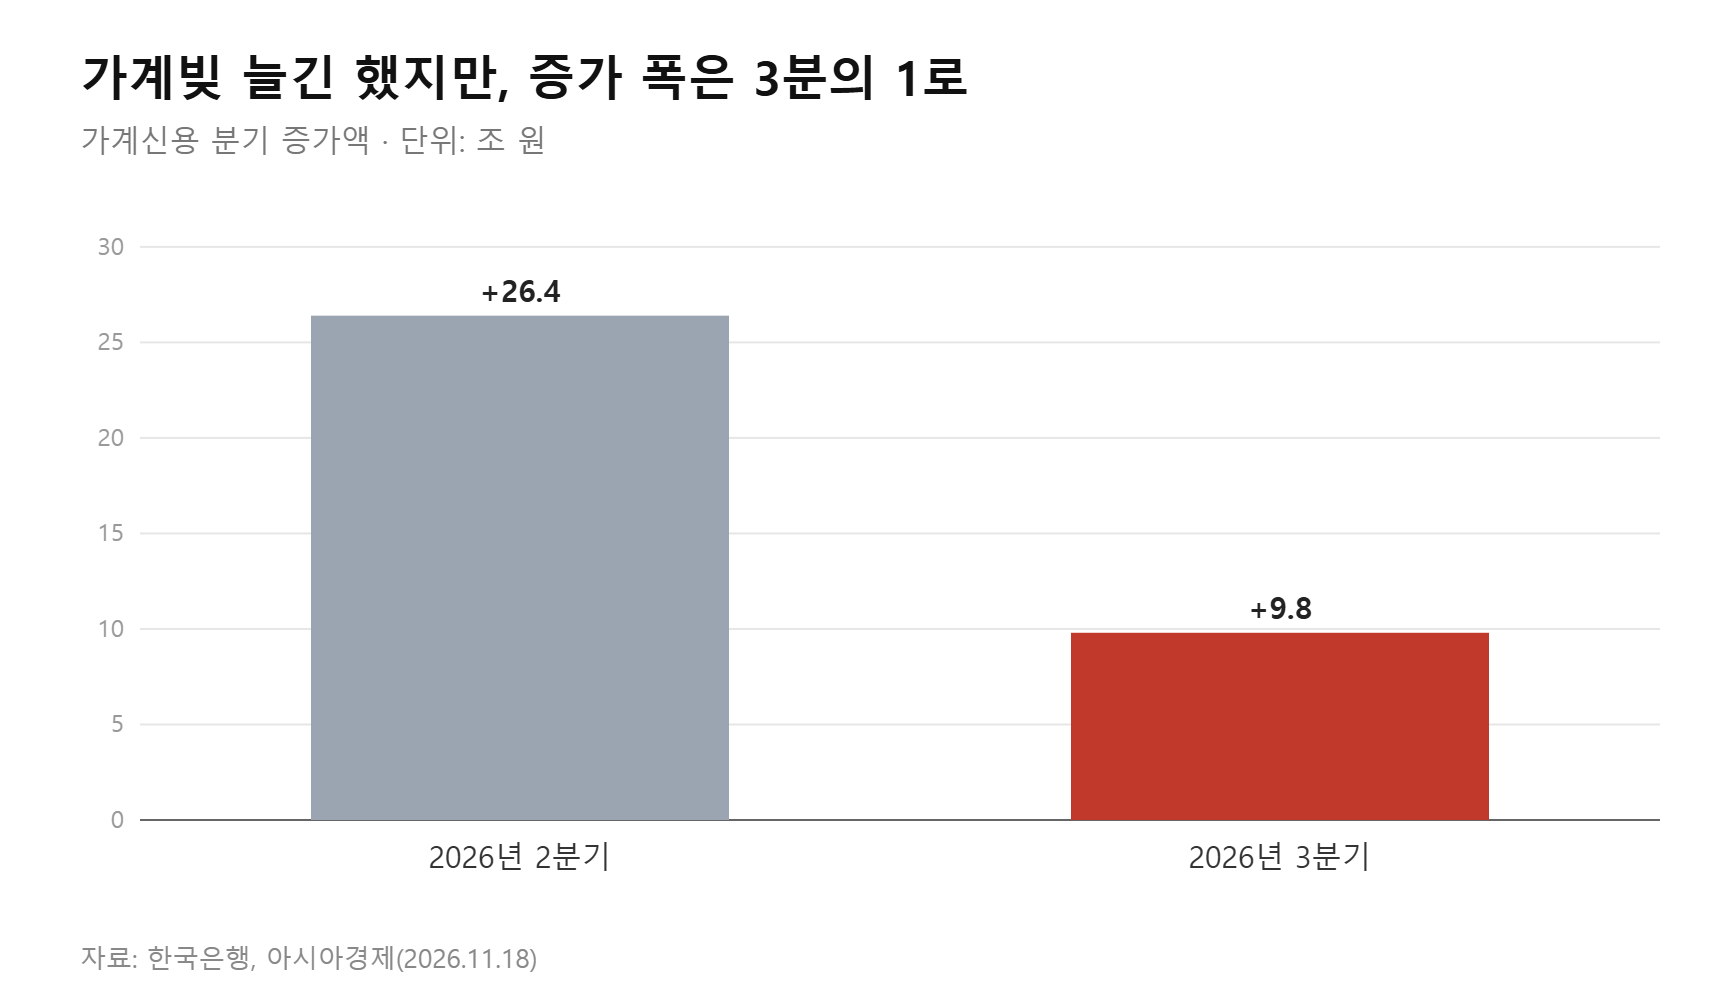
“3분기 가계신용이 둔화한 가장 큰 이유는 기타대출이 감소 전환한 영향”
한국은행 집계로 3분기 말 가계신용 잔액은 2,030조 5,000억 원으로 역대 최대를 다시 썼습니다. 다만 한 분기 증가액은 9조 8,000억 원으로 2분기(26조 4,000억 원)보다 크게 줄었습니다. 신용대출 같은 기타대출이 줄어든 영향이 컸습니다.
아시아경제(한국은행 관계자 발언), 2026.11.18
세부를 보면 주택담보대출은 9조 6,000억 원 늘어 1,202조 3,000억 원이 됐고, 기타대출은 4조 9,000억 원 줄었습니다. 카드 사용액 같은 판매신용은 5조 원 늘었습니다. 결국 집 사는 데 쓰는 빚은 여전히 늘고, 생활·투자용 대출은 줄어든 모습입니다.
제가 보기엔 대출 규제와 금리 상승이 함께 작용한 결과입니다. 문제는 잔액 자체가 너무 크다는 점이죠. 한은이 26일 금리를 올리면 2,000조 원이 넘는 빚의 이자 부담이 한꺼번에 늘어나게 됩니다. 특히 변동금리 주담대가 있는 분들은 다음 금리 조정 시점을 미리 확인해 두시는 게 좋겠습니다.
부동산 쪽도 분위기가 바뀌고 있습니다. 한국부동산원 기준 11월 둘째 주 서울 아파트값은 0.07% 올라 92주째 상승했지만, 강남(-0.25%)·서초(-0.26%)·송파(-0.35%)는 내렸습니다. 금리 인상이 현실화되면 대출 의존도가 큰 지역부터 흔들릴 수 있습니다.
봐야 할 것과 일정
오늘 나오는 주간 아파트값에서 강남 3구 하락 폭이 커지는지, 성동·강동 같은 인기 지역으로 번지는지 보세요.
- 11월 19일(목): 한국부동산원 주간 아파트 가격 동향
- 11월 26일(목): 한국은행 금융통화위원회
- 12월 초: 11월 은행 가계대출 동향
출처: 아시아경제(2026.11.18), 서울신문(2026.11.13)
5. KDI도 내년 성장률 3.9%, 26일 한은 금리 인상 전망 굳어져
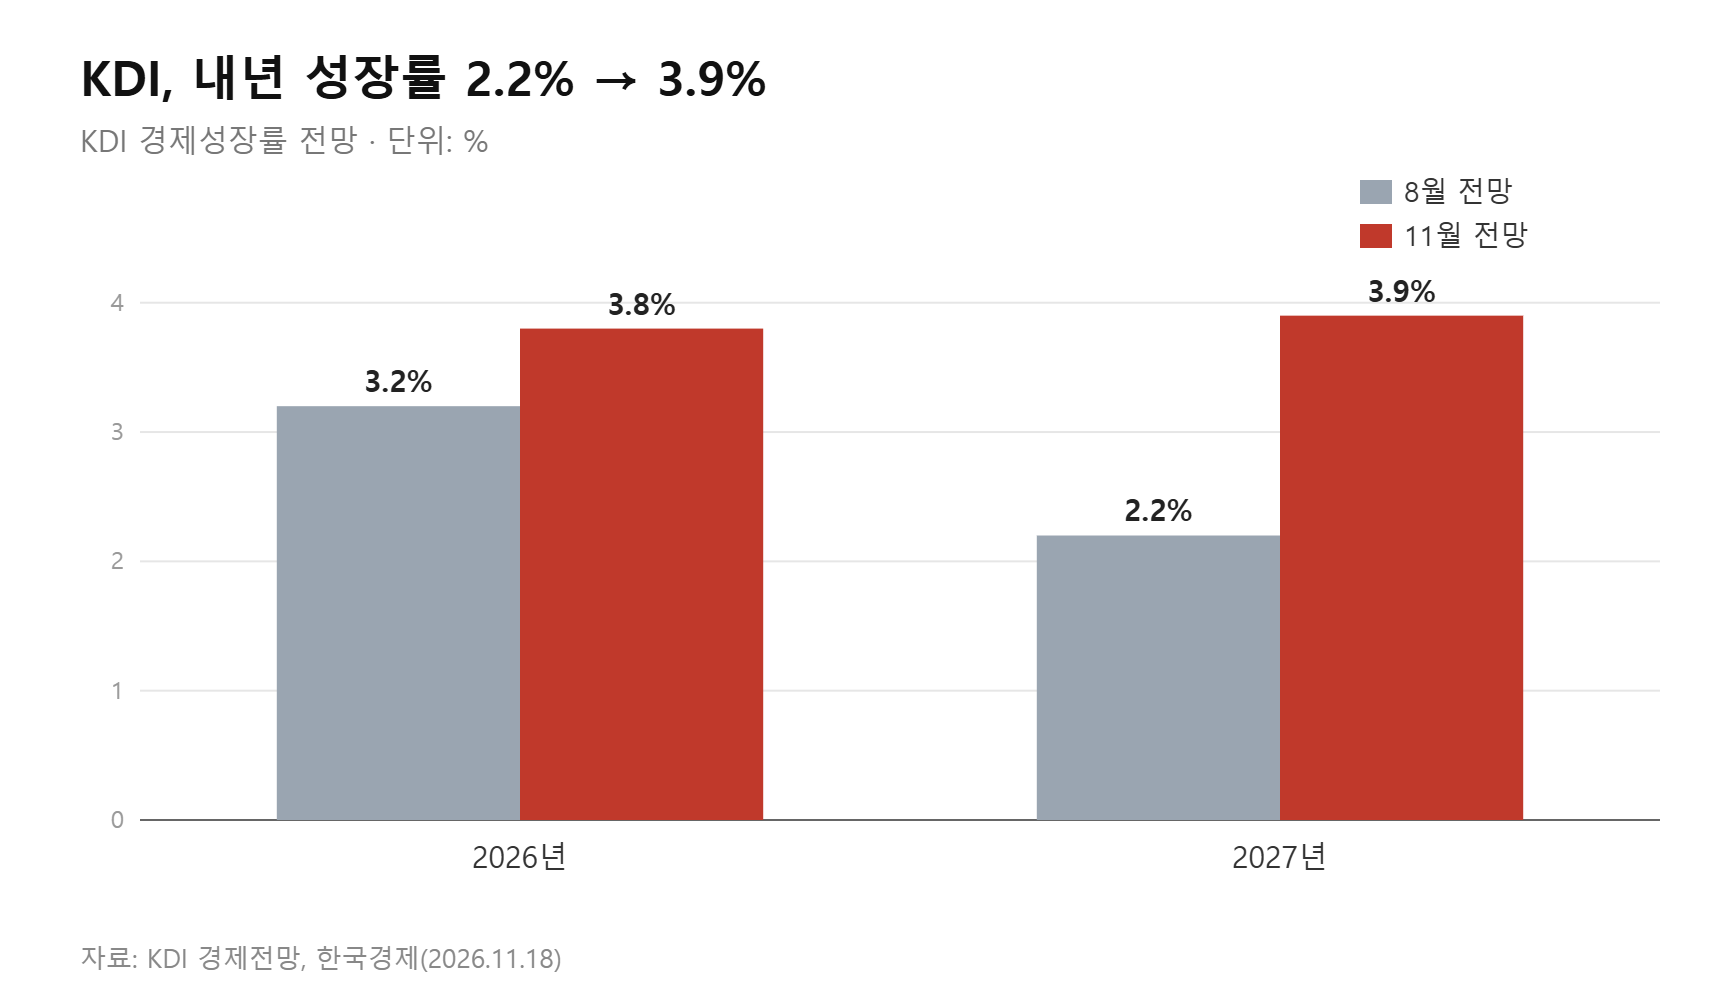
“KDI는 내년 성장의 3분의 2가량을 반도체가 이끌 것으로 봤다.”
KDI가 올해 성장률 전망을 3.8%로, 내년 전망을 2.2%에서 3.9%로 크게 올렸습니다. 물가는 올해 2.7%, 내년 2.4%로 내다봤습니다. 내년 성장의 상당 부분이 반도체에 달려 있다는 분석입니다.
한국경제, 2026.11.18
이틀 전 IMF가 내놓은 내년 전망도 3.9%였는데, 국책연구기관인 KDI까지 같은 숫자를 내놨습니다. 한쪽에서만 낙관하는 게 아니라 국내외 전망이 함께 올라가고 있다는 뜻이죠. 다만 KDI는 반도체 생산에 따라 성장률이 3.5% 아래로 내려가거나 4%를 넘을 수도 있다고 범위를 열어 뒀습니다.
반도체 쏠림은 기업 실적에서도 확인됩니다. 코스피 상장사의 올해 3분기 누적 영업이익은 638조 원으로 1년 전의 3.6배인데, 이 중 삼성전자와 SK하이닉스 비중이 68%가 넘습니다. 경기와 증시가 모두 반도체 한 업종에 크게 기대고 있는 구조라, 1번·2번 뉴스 같은 AI 관련 소식에 시장이 민감하게 반응하는 겁니다.
경기가 좋다는 신호가 쌓이면서 한은의 금리 인상 명분은 더 커졌습니다. 씨티는 26일 금통위가 만장일치로 0.25%p 올려 연 3.25%로 만들고, 내년 2월에 한 번 더 올릴 것으로 내다봤습니다. 예금 금리에는 반가운 소식이지만, 대출이 있다면 4번 뉴스처럼 이자 부담을 따져 봐야 할 때입니다.
봐야 할 것과 일정
26일 금통위에서는 인상 여부와 함께 한은이 새로 내놓을 성장률 전망이 KDI·IMF 수준까지 올라오는지 보면 됩니다.
- 11월 26일(목): 한국은행 금리 결정·수정 경제전망
- 12월 1일(화): 11월 수출입 동향
- 내년 2월: 한국은행 금통위(추가 인상 여부)
출처: 한국경제(2026.11.18), 이투데이(2026.11.18), KB Think(씨티 보고서 인용, 2026.11.17)
다음 주 주요 일정
시장에 영향을 줄 수 있는 일정들이에요.
- 11월 23일(월): 미국·유로존 11월 PMI 속보치
- 11월 24일(화): 미국 컨퍼런스보드 소비자신뢰지수
- 11월 25일(수): 미국 3분기 GDP 잠정치, 10월 PCE 물가
- 11월 26일(목): 한국은행 기준금리 결정 / 미국 추수감사절 휴장
- 11월 27일(금): 미국 증시 조기 폐장
오늘도 읽어 주셔서 감사합니다.
내일 아침 7시에 또 만나요 😊이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다. 따옴표 안 굵은 문장은 원문 인용이고, 그 아래 문장은 원문 내용을 요약한 것입니다. 외신은 번역했습니다.
'출근 전 5분, 아침 경제 브리핑' 카테고리의 다른 글
talk1058 님의 블로그
talk1058 님의 블로그 입니다.